
低回撤外匯EA (Low Drawdown EA) 與資金保護的機構級機制:演算法外匯交易的風險控制
什麼才是真正的低回撤外匯EA (Low Drawdown EA)?由於資金回撤的修復具有非線性特徵(虧損 50% 需要獲利 100% 才能回本),真正的本金保護必須徹底消滅無保護的網格逆勢攤平凹單。Seagull EA(榮登 Myfxbook 最受歡迎系統排名第 1)透過三大核心機制,在 1:30 與 1:50 低槓桿下將保證金佔用率嚴格控制在 3.5%–4.0% 以內:(1) 單一訂單基準(0.00% 網格、0.00% 馬丁格爾),(2) 統計 Z-Score 點差過濾器(自動攔截美東 17:00 過夜交割的惡性點差擴大),以及 (3) 雙層硬止損架構(結合客戶端隱形波動率停損與每單必設的伺服器端實體硬止損)。
資金回撤修復的非線性數學定律
在量化投資組合管理中,本金虧損與資金回本運作於一條非對稱、非線性的數學曲線上:R所需獲利 = [1 / (1 − D)] − 1。10% 的最大回撤(MDD)需要 11.1% 的獲利才能打平;50% 的回撤需要高達 100% 的報酬率;而商業網格 EA 司空見慣的 80% 死扛浮虧——則需要驚人的 400% 獲利才能恢復初始淨值。
因此,機構資金配置者在評估自動交易系統時,看的絕不是單月暴利峰值,而是其卡瑪比率(Calmar Ratio)與最大波峰至波谷的淨值偏離幅度。要打造一款真正的低回撤與資金保護外匯 EA,必須從微觀市場結構層面徹底根除無保護的浮動虧損。
1. 低回撤外匯EA (Low Drawdown EA) 在 1:30 與 1:50 低槓桿下的動態表現
要理解低回撤外匯EA (Low Drawdown EA) 的數學運作機制,必須先剖析現代監管限制下的破產風險(Risk of Ruin, RoR)。英國 FCA、歐盟 ESMA 與澳洲 ASIC 執行的監管框架將零售主要貨幣對槓桿上限鎖定在 1:30(交叉盤為 1:20),而美國 NFA 券商則限制在 1:50。
傳統商業機器人為了掩蓋糟糕的進場時機,往往無限期死扛虧損單並不斷加倉攤平。在 1:30 的低槓桿下,多層網格疊加會迅速耗盡可用保證金,觸發券商強制斷頭平倉(Stop-Out)。相反地,像 Seagull EA 這樣的機構級系統採用嚴格的單一訂單基準(僅在初始部位已經處於浮盈狀態時,才允許有限度的順勢加碼)。透過拒絕在虧損單上攤平凹單,總保證金佔用率始終維持在 3.5%–4% 以下,讓真倉實盤的歷史回撤受到嚴格約束。
2. 點差過濾外匯機器人機制與紐約尾盤交割護盾
由於場外(OTC)外匯市場屬於去中心化結構,流動性深度在不同交易時段會出現劇烈波動。在每日結算過夜交割視窗(紐約時間 16:55 至 18:05)以及一級央行利率決議期間,銀行間流動性提供商會大幅拉寬買賣報價(Bid-Ask Spread)以防範毒性訂單流。部署具備點差過濾功能的外匯 EA,是防止在這類流動性真空期遭遇滑點損耗與無謂掃損的關鍵。
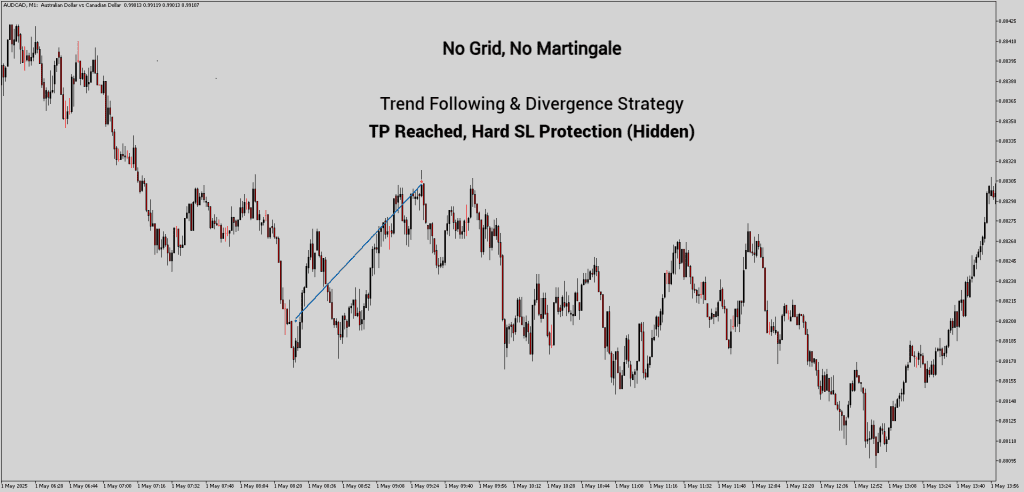
背離確認與進場:在結構性 M1 動能衰竭點執行狙擊式單一訂單進場,徹底杜絕浮虧累積。
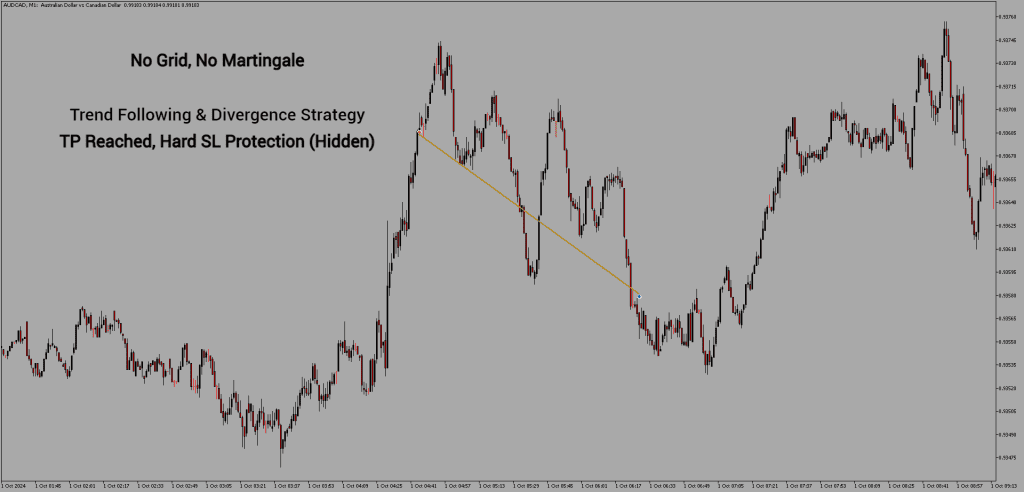
波動率護盾與出場:受雙層止損架構嚴密保護——由約 500 筆 Myfxbook 真倉交易的 78.4% 實盤勝率與 1:1.8 真實風報比背書。
3. 技術拆解:微觀結構本金防禦矩陣
為了在原生 64 位元 MT5 與原生 MT4 部署環境中保護核心本金免受異常報價衝擊,像 FIFO Adaptive EA 與 Prop Firm Legend EA 這樣的演算法會執行四層防禦矩陣:
| 微觀結構脆弱點 | 演算法免疫防禦層 | 量化執行協定 |
|---|---|---|
| 過夜交割點差擴大(紐約時間 17:00) | 統計 Z-Score 點差閘門 | 將即時 Tick 買賣點差與滾動基準線進行比對(z = (Spread − μ) / σ);若點差超出安全參數範圍,自動攔截新訂單發送。 |
| B-Book 惡意掃損與自營商硬止損規定 | 雙層硬止損架構 | 結合客戶端虛擬隱形出場(對 B-Book 對賭後台隱藏)與強制註冊於伺服器端的實體硬止損災難錨點(100% 符合 Prop Firm 規範)。 |
| 自營商日內最大虧損限制(4%–5%) | 主動淨值監控與自動清倉鎖死 | 在 Prop Firm Legend EA 上,一旦觸及設定的單日虧損閾值,系統立即自動平掉所有持倉並鎖定 EA 禁止交易,直至伺服器每日重置。 |
| ESMA 1:30 與美國 NFA 1:50 槓桿上限 | 超低保證金佔用設計 | 杜絕網格籃子部位疊加,將每次交易週期的保證金佔用率控制在 3.5% 以下,保留 95% 以上的可用保證金緩衝。 |
4. 風控長問答專區 Q&A(學術理論與實戰行話解析)
問題 1:在缺乏動態執行過濾器的自動交易系統中,點差擴大與紐約尾盤過夜交割(Rollover)的流動性真空是如何引發災難性淨值虧損的?
解答:在每日紐約-亞盤交接時段或重大宏觀經濟數據公布時,一級流動性提供商會暫時抽離訂單簿深度。傳統零售交易機器人缺乏動態流動性感知能力;它們會把人為的買賣報價拉寬誤判為技術性價格突破,並在最糟糕的價位執行市價單。我們內建的點差閘門只要偵測到點差指標偏離正常日內流動性狀態,就會立即暫停發單。
問題 2:雙層止損架構(Dual-Tier Stop-Loss Architecture)如何在防止 B-Book 獵殺止損與滿足自營商伺服器端硬止損規定之間取得平衡?
解答:零售交易員常面臨兩難:掛在明面上的窄止損容易被 B-Book 黑平台拔網線或拉點差掃掉,而不設伺服器止損又會違反 Prop Firm 考試規則,且在 VPS 斷線時面臨爆倉風險。我們透過解耦式兩階段協定解決此問題:第一,每筆訂單進場時必定附帶強制註冊於伺服器端的實體硬止損(Hard SL),保證 100% 符合自營商規定並防範斷線意外;第二,本地交易管理引擎在記憶體中監控毫秒級波動率,在價格觸及外層災難邊界前執行隱形動態出場。
問題 3:如果我的外匯 VPS 斷線或 Windows 在持倉期間突然重啟,我的止損保護會怎樣?
解答:因為外層的實體硬止損(Hard SL)與止盈(TP)在開倉瞬間就已物理寫入券商的交易伺服器,即便您的個人電腦或 VPS 完全斷電離線,您的下檔保護在券商伺服器端依然 100% 有效。一旦 VPS 重啟完成,我們的原子級狀態機恢復邏輯會自動掃描持久化的券商訂單號與識別碼,無縫接管場上持倉管理。
問題 4:為何從深度回撤中回本需要非線性的獲利百分比?論壇上流傳的「每週出金法」真的能讓網格馬丁 EA 變安全嗎?
解答:千萬別相信論壇與詐騙群組鼓吹的「只要每週出金,跑馬丁網格 EA 就零風險」這種鬼話!資金修復遵循 R = [1 / (1 − D)] − 1:虧損 50% 需要獲利 100% 才能回本,虧損 80% 則需要獲利 400%。每週把蠅頭小利出金,只會不斷壓縮帳戶剩餘的可用保證金,而網格 EA 卻繼續按指數倍投加倉(2n),直到遇上一波單邊大趨勢把帳戶本金直接歸零斷頭。請接續閱讀我們的 訂單與資金控管 EA 白皮書 (#03) 了解更深入的細節。