
Mecânica Institucional de um Robô de Forex com Baixo Drawdown (Low Drawdown Forex Robot / Hard Stop-Loss): Mitigação de Risco no Trading Algorítmico
O Que Faz um Verdadeiro Robô de Forex com Baixo Drawdown (Low Drawdown Forex Robot)? Como a recuperação de drawdown é não linear (uma perda de 50% exige um ganho de 100% para recuperar), a verdadeira proteção de capital exige eliminar completamente as cestas de preço médio (grid) que acabam por quebrar a banca. O Seagull EA (Rank #1 em Sistemas Mais Populares na conta real auditada do Myfxbook) mantém o uso de margem abaixo de 3.5%–4.0% sob alavancagem de 1:30 e 1:50 através de três mecanismos: (1) uma linha de base de ordem única (0.00% Grid, 0.00% Martingale), (2) filtragem estatística de spread por Z-score que bloqueia picos tóxicos de rollover às 17:00 EST, e (3) uma Arquitetura de Stop Fixo (Hard Stop-Loss) de Dupla Camada combinando saídas furtivas por volatilidade no cliente com um Stop Loss registrado no servidor em cada ordem.
A Matemática Não Linear da Recuperação de Capital em um Robô de Forex com Baixo Drawdown
Na gestão quantitativa de portfólios, a perda de capital e a recuperação de capital operam em uma curva assimétrica e não linear definida por Rnecessário = [1 / (1 − D)] − 1. Um drawdown de 10% exige um ganho de 11.1% para empatar; um drawdown de 50% demanda um retorno de 100%; e um drawdown flutuante de 80% — rotineiro para robôs comerciais de preço médio — exige um ganho de 400% apenas para restaurar o patrimônio inicial.
Consequentemente, alocadores institucionais avaliam sistemas automatizados não pelo rendimento mensal de pico, mas pelo seu Índice Calmar (Calmar Ratio) e pela excursão máxima de equity do pico ao vale. Projetar um genuíno Robô de Forex com Baixo Drawdown e Proteção de Capital exige erradicar perdas flutuantes descobertas no nível microestrutural.
1. Dinâmica de um Robô de Forex com Baixo Drawdown Sob Alavancagem 1:30 & 1:50
Compreender a dinâmica matemática de um Low Drawdown Forex Robot requer dissecar o Risco de Ruína (RoR) sob restrições regulatórias modernas. Estruturas impostas pela FCA do Reino Unido, ESMA Europeia e ASIC Australiana limitam a alavancagem de varejo a 1:30 para os principais pares de moedas (e 1:20 para pares cruzados), enquanto corretoras da NFA dos EUA limitam a alavancagem a 1:50.
Robôs comerciais padrão disfarçam um péssimo timing de entrada segurando posições perdedoras indefinidamente e adicionando lotes de recuperação. Sob alavancagem de 1:30, o empilhamento de múltiplas posições em grade esgota rapidamente a margem livre, acionando stop-outs forçados pela corretora. Por outro lado, um sistema de nível institucional como o Seagull EA opera em uma linha de base estrita de ordem única (adicionando posições limitadas a favor da tendência apenas quando a tese inicial já está no lucro). Ao recusar fazer preço médio em operações perdedoras, a utilização total de margem permanece abaixo de 3.5%–4%, mantendo o drawdown histórico em dinheiro real estritamente controlado.
2. Implementação de Filtro de Spread (Spread Filter) & Escudo de Rollover
Como o mercado de câmbio de balcão (OTC) é descentralizado, a profundidade da liquidez flutua drasticamente entre as sessões de negociação. Durante a janela diária de liquidação de rollover (16:55 às 18:05, horário local de Nova York) e anúncios de bancos centrais de primeira linha, os provedores de liquidez interbancária alargam suas cotações bid-ask para se protegerem contra o fluxo de ordens tóxico. Implementar um Spread Filter Forex Robot é essencial para evitar custos de execução e stop-outs artificiais durante esses vácuos de liquidez.
Precisão na Exaustão do Movimento M1 & Contenção por Stop Fixo
Evidência forense visual do nosso Banco de Dados de Auditoria de 100 Trades Direct-TP demonstrando execução de ordem única sem camadas de grade.
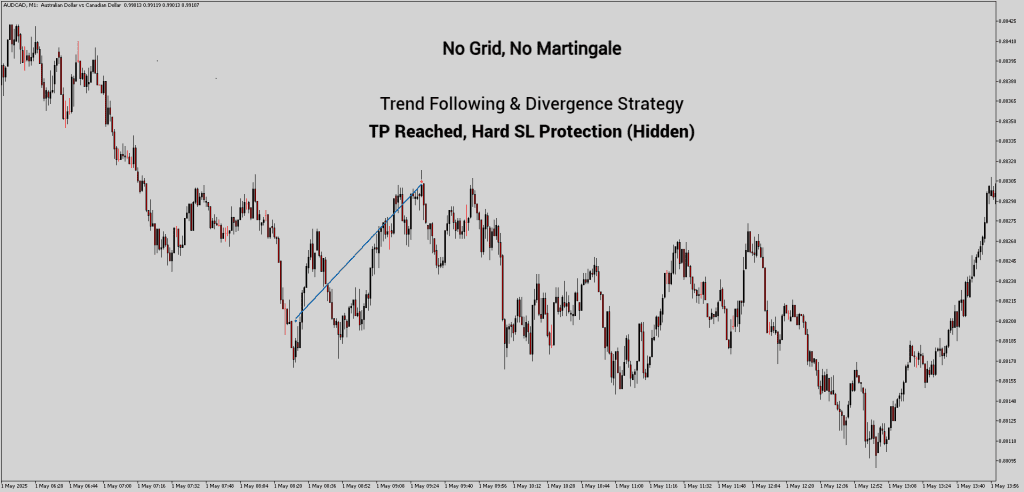
Confirmação de Divergência & Entrada: Execução sniper de ordem única na exaustão estrutural M1, evitando o acúmulo de drawdown flutuante.
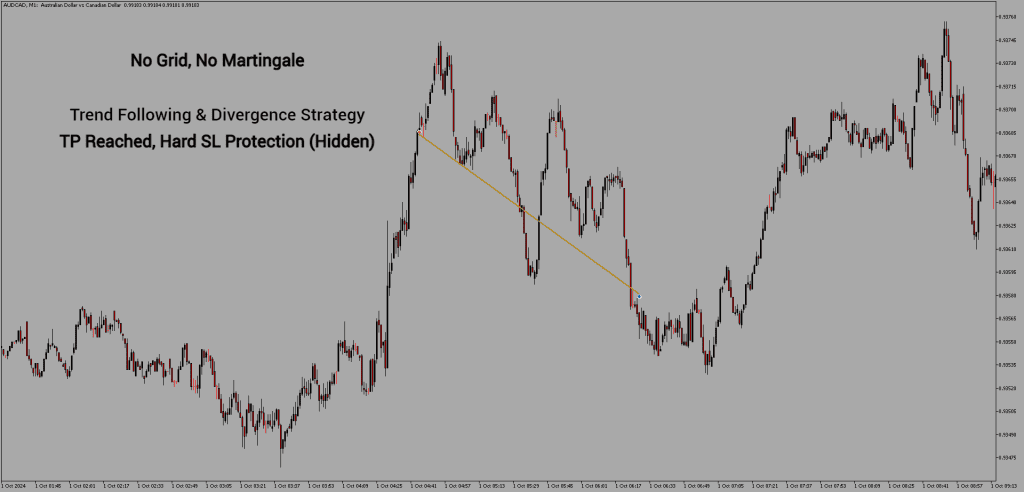
Escudo de Volatilidade & Saída: Protegido pela nossa arquitetura de Stop Loss de Dupla Camada — apoiado por uma taxa de acerto real de 78.4% e Risco/Retorno realizado de 1:1.8 em ~500 trades no Myfxbook.
3. Detalhamento Técnico: Matriz Microestrutural de Defesa de Capital
Para isolar o patrimônio principal contra anomalias adversas de feeds OTC tanto em compilações nativas de 64 bits do MT5 quanto em MT4 nativo, algoritmos como o FIFO Adaptive EA e o Prop Firm Legend EA executam uma matriz de defesa de quatro camadas:
| Vulnerabilidade Microestrutural | Camada de Inoculação Algorítmica | Protocolo de Execução Quantitativa |
|---|---|---|
| Expansão de Spread no Rollover (17:00 Horário de NY) | Filtro Estatístico Z-Score | Avalia o spread bid-ask tick a tick em tempo real contra uma linha de base móvel (z = (Spread − μ) / σ); bloqueia automaticamente a transmissão de novas ordens se o spread exceder parâmetros seguros. |
| Caça aos Stops B-Book & Regras de SL em Mesas Proprietárias | Arquitetura de Stop Loss de Dupla Camada | Combina uma saída furtiva virtual no cliente (oculta das mesas de operação B-Book) com uma âncora catastrófica obrigatória de Stop Fixo no servidor (100% compatível com Mesas Proprietárias). |
| Limites Diários de Perda Intradiária em Mesas (4%–5%) | Trava Ativa de Autoliquidação de Equity | No Prop Firm Legend EA, atingir o limite configurado de perda diária fecha automaticamente todas as operações abertas e bloqueia novas operações do EA até o reset diário do servidor. |
| Limites de Alavancagem ESMA 1:30 & US NFA 1:50 | Pegada Ultra-Baixa de Margem | Elimina o empilhamento de exposição em cesta, mantendo a utilização de margem abaixo de 3.5% por ciclo de operação e preservando uma reserva de margem livre de 95%+. |
4. Sessão de Perguntas e Respostas do Gestor de Risco (Insights Acadêmicos & Práticos)
Pergunta 1: Como o alargamento de spread e os vácuos de liquidez no rollover acionam perdas catastróficas de equity em sistemas automatizados sem filtros dinâmicos de execução?
Resposta: Durante a transição diária Nova York-Ásia ou grandes divulgações macroeconômicas, os provedores de liquidez Tier-1 retiram temporariamente a profundidade do livro de ofertas. Robôs de trading de varejo padrão carecem de consciência dinâmica de liquidez; eles percebem o alargamento artificial do bid-ask como um rompimento técnico de preço e executam ordens a mercado no pior preço de preenchimento possível. Nosso filtro de spread integrado interrompe a execução sempre que as métricas de spread desviam das condições normais de liquidez intradiária.
Pergunta 2: Como a Arquitetura de Stop Loss de Dupla Camada equilibra a proteção contra caça aos stops B-Book com as exigências de Stop Loss no servidor das mesas proprietárias?
Resposta: Os traders de varejo enfrentam um dilema: stops curtos visíveis são caçados por picos de corretoras B-Book, enquanto operar sem stop no servidor viola as regras das mesas proprietárias e arrisca quebrar a banca durante quedas de VPS. Resolvemos isso através de um protocolo desacoplado de dois estágios. Primeiro, toda ordem é enviada com um Stop Loss fixo obrigatório registrado no servidor para garantir 100% de conformidade com as regras das mesas e proteger contra desconexões. Segundo, nosso motor local de gestão de trades monitora a volatilidade dos ticks na memória, executando saídas dinâmicas furtivas de invalidação antes que o preço atinja os limites externos de crise.
Pergunta 3: O que acontece com a minha proteção de Stop Loss se a minha VPS de Forex desconectar ou o Windows reiniciar no meio de uma operação?
Resposta: Como o Stop Loss fixo externo e o Take Profit são fisicamente registrados no servidor de negociação da corretora no instante em que uma ordem é aberta, sua proteção contra quedas permanece 100% ativa no servidor da corretora mesmo que seu PC local ou VPS fique sem energia. No momento em que sua VPS reinicia, nossa lógica de recuperação de máquina de estado atômica escaneia os IDs persistentes de tickets da corretora e Magic Numbers para retomar perfeitamente a gestão ativa das operações.
Pergunta 4: Por que recuperar de um drawdown profundo exige um ganho percentual não linear, e "saques semanais" podem tornar um EA de grid seguro?
Resposta: Não caia no mito de fórum de que sacar lucros semanalmente torna um robô de preço médio e martingale "livre de risco". A recuperação de capital segue R = [1 / (1 − D)] − 1: um drawdown de 50% exige um ganho de 100% para recuperar, e um drawdown de 80% exige 400%. Sacar pequenos lucros semanais apenas encolhe a margem livre restante na sua conta enquanto o EA de grid continua dobrando os lotes (2n) até que uma única tendência macroeconômica limpe todo o depósito restante. Revise nosso Whitepaper de EA de Gestão de Ordens & Risco (#03) para mais detalhes.