
低ドローダウンEA (Low Drawdown EA / 損切り・スプレッドフィルター) の機関投資家級メカニズム:FX自動売買における資金保護設計
本物の低ドローダウンEA (Low Drawdown EA) の条件とは?ドローダウンからの回復は非線形(50%の損失を取り戻すには100%の利益が必要)であるため、真の資金保護にはナンピンマーチンやトラリピ系の塩漬けグリッドを完全に排除しなければなりません。Myfxbook人気世界1位のSeagull EAは、レバレッジ1:25〜1:50の環境下でも証拠金使用率を3.5%〜4.0%未満に抑える3つの機構を備えています:(1) 単発エントリー基準(グリッド0.00%・マーチンゲール0.00%)、(2) 危険な17:00 EST早朝ロールオーバーのスプレッド拡大を遮断する統計的Zスコアスプレッドフィルター、(3) クライアント側のステルス決済とブローカーサーバー登録のハードSL(損切り)を併用する二重構造ストップロス・アーキテクチャです。
ドローダウン回復の非線形数学と低ドローダウンEA (Low Drawdown EA) の鉄則
クオンツ・ポートフォリオ管理において、資金の減少と回復は Rrequired = [1 / (1 − D)] − 1 で定義される非対称かつ非線形の曲線に従います。10%のドローダウン(DD)を回復するには11.1%の利益で済みますが、50%のDDには100%の利益が必要となり、市販のナンピン系EAで日常茶飯事となる80%の含み損DDから元本を回復するには、実に400%ものリターンが要求されます。
したがって、機関投資家の資金配分担当者(アロケーター)は、自動売買システムを単月の最大月利ではなく、カルマーレシオ(Calmar Ratio)と最大ドローダウン(Peak-to-Valley)の低さで評価します。真の低ドローダウンEA(Low Drawdown EA)を構築するには、市場微細構造(マイクロストラクチャー)のレベルでヘッジなしの含み損蓄積を根絶する必要があります。
1. レバレッジ1:25〜1:50制限下における低ドローダウンEAの力学
低DDのFX自動売買ソフトの数学的ダイナミクスを理解するには、現代の金融規制下における破産確率(Risk of Ruin: RoR)を解剖する必要があります。日本の金融庁(1:25)、英国FCA・欧州ESMA・豪州ASIC(主要通貨ペア1:30、クロス通貨1:20)、そして米国NFA(1:50)の規制枠組みでは、利用可能なレバレッジが厳しく制限されています。
一般的な市販EAは、エントリー精度の低さを隠すために負けポジションを無期限に塩漬けにし、ナンピンで回復ロットを積み増します。しかし1:25〜1:30の低レバレッジ環境で複数ポジションのナンピンを行えば、余剰証拠金はあっという間に枯渇し、強制ロスカット(ゼロカット)を引き起こします。対照的に、Seagull EAのような機関投資家仕様のシステムは、厳格な単発エントリーを基本とします(追加ポジションは初回ポジションがすでに含み益となり、強いトレンドが継続している場合の順張りピラミッディングのみに限定)。負けトレードへのナンピンを完全に拒否することで、証拠金使用率を3.5%〜4%未満に抑え、リアル口座の最大DDを厳格にコントロールします。
2. スプレッドフィルター搭載EAの実装と早朝ロールオーバー防御
店頭(OTC)外国為替市場は分散型であるため、市場の流動性(板の厚み)は取引セッションによって劇的に変動します。毎日のニューヨーク市場クローズに伴うロールオーバー時間帯(NY現地時間16:55〜18:05/日本時間早朝6:00〜7:00前後)や主要中央銀行の政策発表時には、インターバンクのリクイディティプロバイダーが防衛のためにBid-Askスプレッドを大きく広げます。この流動性の空白地帯での約定滑り(スリッページ)や不当なストップ狩りを防ぐには、動的なスプレッドフィルター搭載EAの採用が不可欠です。
高精度なM1モメンタム枯渇エントリーとハードSLによる損失限定
直接TP到達100選の監査データベースからの視覚的証拠。ナンピンやグリッドを一切使わない単発エントリーの精度を実証しています。
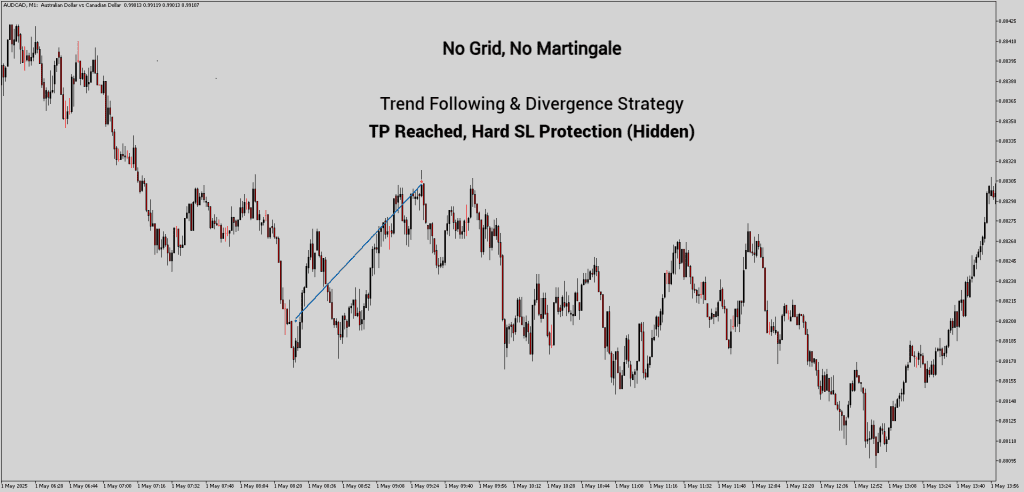
ダイバージェンス確認&エントリー:構造的なM1モメンタム枯渇ポイントを狙い撃つ単発エントリーにより、含み損の蓄積を回避します。
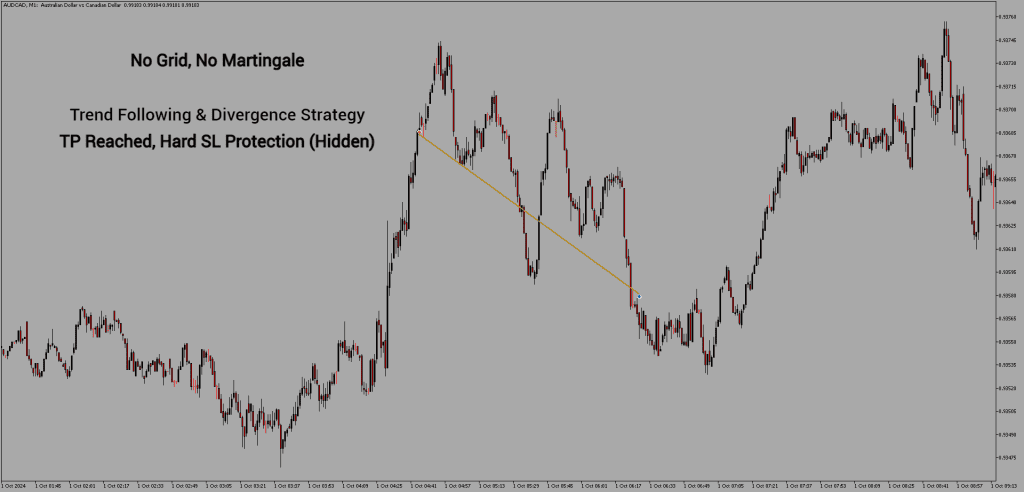
ボラティリティ・シールド&決済:二重構造SLアーキテクチャで保護。Myfxbook約500取引における勝率78.4%・実現RR 1:1.8の実績に裏付けられています。
3. 技術解説:マイクロストラクチャー資金防衛マトリックス
ネイティブ64ビットMT5およびネイティブMT4の双方において、OTC価格フィードの異常値から口座資産を保護するため、FIFO Adaptive EAおよびProp Firm Legend EAは以下の4層防衛マトリックスを実行します:
| 市場微細構造の脆弱性 | アルゴリズム防衛レイヤー | クオンツ実行プロトコル |
|---|---|---|
| ロールオーバー時のスプレッド急拡大(NY 17:00) | 統計的Zスコア・ゲート | リアルタイムのBid-Askスプレッドを移動平均ベースラインと比較評価(z = (Spread − μ) / σ)。安全基準を超えた場合は新規発注を自動ブロックします。 |
| B-Book業者のストップ狩り&プロップSL規約 | 二重構造ハードSLアーキテクチャ | クライアント側のステルス決済(B-Bookディーリングデスクから不可視)と、ブローカーサーバー登録のハードSL(プロップファーム規約100%準拠)を併用します。 |
| プロップファームのデイリーDD制限(4%〜5%) | アクティブ日次損失自動決済ロック | Prop Firm Legend EAでは、設定した日次損失しきい値に達した瞬間に保有中の全ポジションを自動決済し、サーバーの日次リセット時刻までEAを完全ロックします。 |
| 日本の1:25・ESMA 1:30・米国NFA 1:50レバレッジ制限 | 超低証拠金フットプリント | バスケット型のポジション積み増しを排除し、1トレードあたりの証拠金使用率を3.5%未満に抑え、常時95%以上の余剰証拠金バッファを維持します。 |
4. リスク管理者によるQ&Aセッション(学術理論&実践インサイト)
質問1:動的スプレッドフィルターを持たないFX自動売買システムにおいて、なぜ早朝ロールオーバーの流動性空白が致命的な損失を引き起こすのですか?
回答:毎日のNYクローズ〜アジア時間移行時や重要経済指標の発表時には、Tier-1リクイディティプロバイダーが一時的に板の厚みを引き上げます。動的な流動性認識を持たない市販EAは、この人為的なBid-Askスプレッドの拡大をテクニカルな価格ブレイクアウトと誤認し、最悪の不利な価格で成行注文を約定させてしまいます。当ラボのスプレッドゲートは、スプレッド統計値が通常の日中流動性から逸脱した瞬間にエントリーを自動停止します。
質問2:二重構造ハードSL(Dual-Tier Stop-Loss Architecture)は、B-Book業者のストップ狩り対策とプロップファームのサーバーSL義務化をどう両立していますか?
回答:個人トレーダーはジレンマに直面します。浅いSLをサーバーに置けばB-Book業者のスパイクで狩られ、逆にサーバーSLを置かなければプロップファームで規約違反になるかVPS切断時に口座が飛びます。当ラボは2段階の分離プロトコルでこれを解決しました。第一に、すべての注文には発注時にサーバー登録型のハードSLを付与し、プロップ規約への100%準拠と回線切断時の安全を保証します。第二に、ローカルの注文管理エンジンがメモリ内でティックのボラティリティを監視し、価格が外側の緊急SLに達する前の最適なタイミングでステルス撤退を実行します。
質問3:トレード中にFX用VPSが切断されたり、Windowsが再起動した場合、損切り(SL)保護はどうなりますか?
回答:外側のハードSLとTPは発注した瞬間にブローカーの取引サーバーへ物理的に登録されるため、万が一ご自身のPCやVPSの電源が落ちても、ブローカーサーバー上でダウンサイド保護が100%機能し続けます。VPSが再起動した瞬間、アトミック・ステートマシン復旧ロジックがブローカーのチケットIDをスキャンし、シームレスにポジション管理を再開します。
質問4:なぜ深いドローダウンからの回復には非線形の利益率が必要なのですか?また「毎週のこまめな出金」でナンピンEAは安全になりますか?
回答:「毎週利益を出金すればナンピンマーチンEAでもノーリスク」というSNSや掲示板の甘い罠に騙されないでください。資金回復は R = [1 / (1 − D)] − 1 に従うため、50%のDDには100%の利益、80%のDDには400%の利益が必要です。少額の利益を毎週出金することは、ナンピンEAがロットを倍増(2n)させている最中に口座の余剰証拠金を抜き取る行為であり、一度のトレンド相場で口座が飛ぶ(ゼロカットされる)確率を高めるだけです。詳細は次章の白書#03:資金管理&オーダー管理EAロジックをご覧ください。