
低回撤外汇EA (Low Drawdown Forex Robot) 与本金保护核心机制:量化交易中的点差过滤与双层硬止损
什么才是真正的低回撤外汇EA (Low Drawdown Forex Robot)?由于资金回撤修复是非线性的(亏损 50% 需要盈利 100% 才能回本),真正的本金保护必须彻底根除无保护的逆势网格加仓(死扛浮亏)。Seagull EA(Myfxbook 最受欢迎系统排名第 1)通过三大核心机制,在 1:30 与 1:50 低杠杆下将保证金占用率严格控制在 3.5%–4.0% 以内:(1) 单笔订单基准(0.00% 网格 Grid、0.00% 马丁 Martingale),(2) 拦截美东时间 17:00 恶意交割点差刺针的统计 Z-Score 点差过滤器,以及 (3) 将客户端内存隐形波动率平仓与单单必带的服务器端物理硬止损 (Hard Stop-Loss) 相结合的双层止损架构。
低回撤外汇EA (Low Drawdown Forex Robot) 的非线性回撤修复数学原理
在机构量化投资组合管理中,本金亏损与本金回本遵循一条残酷的不对称非线性曲线:R所需回本收益率 = [1 / (1 − D)] − 1。账户回撤 10% 需要 11.1% 的收益才能保本;回撤 50% 需要 100% 的翻倍收益;而商业网格马丁 EA 司空见惯的 80% 浮动回撤,则需要高达 400% 的惊人收益才能恢复初始净值。
因此,机构资金配置者在评估外汇自动交易系统时,绝不会只看单月峰值收益率,而是重点审计其卡玛比率(Calmar Ratio)与最大峰谷净值回撤(Max DD)。研发一款真正的低回撤与本金保护型 EA,必须从市场微观结构层面彻底铲除“死扛浮亏”的毒瘤。
1. 1:30 与 1:50 低杠杆监管下的低回撤外汇EA动态机制
要理解低回撤外汇EA (Low Drawdown Forex Robot) 的数学动态,必须剖析现代监管约束下的破产风险率(Risk of Ruin, RoR)。英国 FCA、欧盟 ESMA 及澳大利亚 ASIC 强制执行的监管框架将零售主要货币对的杠杆上限锁定为 1:30(交叉盘为 1:20),而美国 NFA 监管券商则将杠杆上限设定为 1:50。
普通商业 EA 为了掩盖糟糕的入场时机,往往无限期死扛亏损单并不断逆势倍投加仓。在 1:30 的低杠杆环境下,多层网格叠单会迅速榨干可用保证金,触发券商强制爆仓(Stop-Out)。相反,像 Seagull EA 这样的机构级系统严格运行在单笔订单基准之上(仅在首单已处于浮盈状态且趋势延续时,才允许有限的顺势正金字塔加仓)。由于绝不向亏损单逆势加仓,总保证金占用率始终低于 3.5%–4%,将历史真金实盘的最大回撤牢牢锁死在安全边界内。
2. 点差过滤机制(Spread Filter)与纽约尾盘交割期护盾
由于场外(OTC)外汇市场是去中心化的,不同交易时段的流动性深度会发生剧烈波动。在每日结算交割窗口(纽约当地时间 16:55 至 18:05)以及重磅央行利率决议公布期间,银行间流动性提供商(LP)会主动拉宽买卖报价点差以抵御有毒订单流(Toxic Order Flow)。部署具备点差过滤机制的外汇EA(Spread Filter Forex Robot),是防止在这些流动性真空期遭受滑点损耗与恶意扫损的关键。
M1 动量衰竭精准狙击与物理硬止损风控实证
来自我们 100 笔直接止盈 (Direct-TP) 实盘交割单审计库的视觉取证,展示零网格叠单的单笔精准执行。
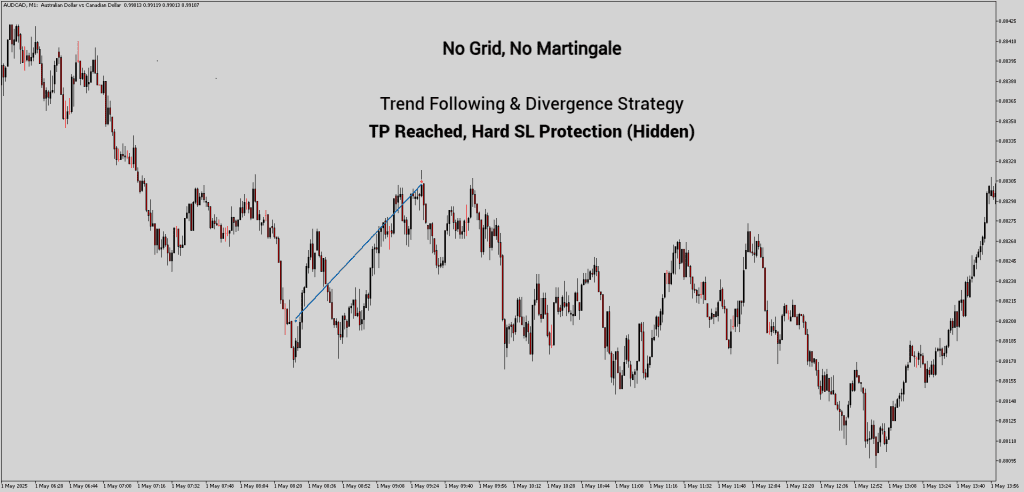
背离确认与精准入场:在 M1 结构性动量衰竭点进行狙击式单笔开仓,从源头杜绝浮动回撤累积。
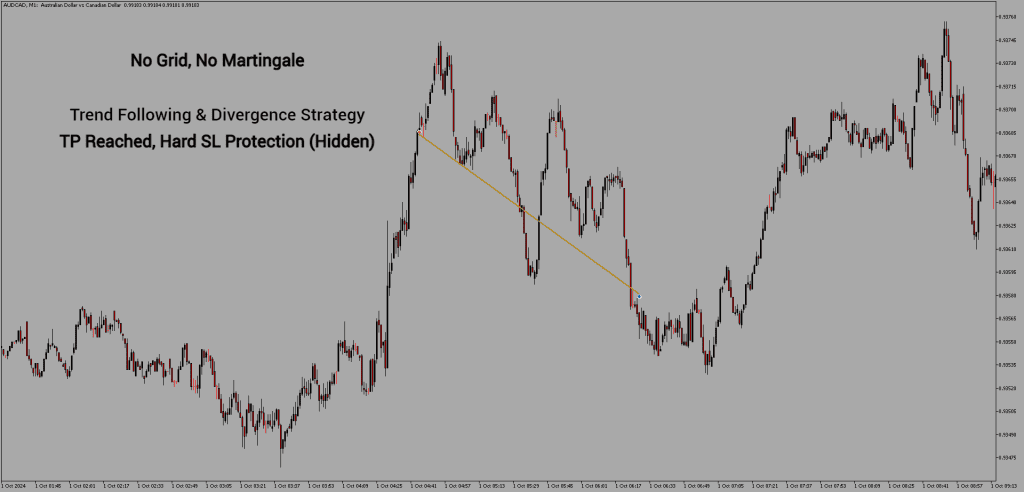
波动率护盾与干净平仓:受双层止损架构严密保护——由 Myfxbook 约 500 笔实盘交易的 78.4% 胜率与 1:1.8 真实风报比提供实证支撑。
3. 技术拆解:微观结构本金防御矩阵
为了在原生 64 位 MT5 与原生 MT4 部署中保护核心本金免受场外报价异常的侵害,诸如 FIFO Adaptive EA 与 Prop Firm Legend EA 等系统均执行以下四层防御矩阵:
| 微观结构脆弱点 | 算法免疫防御层 | 量化执行协议 |
|---|---|---|
| 纽约尾盘交割点差暴涨(美东时间 17:00) | 统计 Z-Score 点差门控 | 将实时 Tick 买卖点差与滚动基准进行评估(z = (Spread − μ) / σ);一旦点差超出安全参数范围,自动拦截新订单发送。 |
| B-Book 恶意扫损与 Prop Firm 硬止损规则 | 双层硬止损架构 | 将客户端内存虚拟隐形平仓(对 B-Book 对赌后台不可见)与强制性的服务器端物理硬止损灾难锚点相结合(100% 符合 Prop Firm 规则)。 |
| Prop Firm 日内最大亏损限制(4%–5%) | 主动式净值自动清仓锁死 | 在 Prop Firm Legend EA 上,一旦触及设定的每日亏损阈值,立即自动平掉所有在途持仓并锁定 EA 禁止交易,直至服务器每日重置。 |
| ESMA 1:30 与美国 NFA 1:50 低杠杆上限 | 超低保证金占用痕迹 | 彻底剔除一篮子网格叠单敞口,将单次交易周期的保证金占用率控制在 3.5% 以下,保留 95% 以上的可用保证金缓冲垫。 |
4. 首席风控官问答(学术逻辑与实战避坑指南)
问题 1:在缺乏动态执行过滤器的自动交易系统中,点差扩大和交割期流动性真空是如何引发灾难性净值亏损的?
解答:在每日纽约-亚盘交割过渡期或重磅宏观经济数据发布期间,一级流动性提供商(Tier-1 LP)会暂时撤出订单簿深度。普通零售交易机器人缺乏动态流动性感知能力;它们会将人为拉宽的买卖点差误判为技术性价格突破,从而在最糟糕的报价点位执行市价单。我们内置的点差门控(Spread Gate)会在点差指标偏离正常日内流动性状态时立即冻结开仓指令。
问题 2:双层止损架构(Dual-Tier Stop-Loss Architecture)如何在防范 B-Book 恶意猎杀止损与满足 Prop Firm 服务器端硬止损要求之间实现平衡?
解答:散户交易员常面临两难困境:挂在明面上的窄止损极易被 B-Book 平台拔网线或拉点差恶意扫损,而不设服务器止损(裸奔)又会直接违反 Prop Firm 规则,且在 VPS 掉线时面临穿仓风险。我们通过解耦式两阶段协议解决了这一难题:首先,每笔订单在开仓瞬间都会写入强制性的服务器端物理硬止损(Hard Stop-Loss),确保 100% 符合自营商规则并防范断网风险;其次,我们的本地交易管理引擎在内存中实时监控 Tick 级波动率,在价格触及外层灾难硬止损之前,动态执行隐形逻辑失效平仓。
问题 3:如果我的外汇 VPS 断线或 Windows 系统在持仓中途重启,我的止损保护会失效吗?
解答:绝不会失效。因为外层物理硬止损(Hard Stop-Loss)和止盈(Take-Profit)在订单开出的毫秒瞬间就已经物理注册在券商的交易服务器上了,即便您的本地电脑或 VPS 彻底断电关机,您的下行风控保护在券商服务器端依然 100% 处于激活状态。一旦您的 VPS 重启完成,我们的原子级状态机恢复逻辑会立即扫描持久化的券商订单号(Ticket ID)与魔术号,无缝恢复在途订单管理。
问题 4:为什么从深度回撤中回本需要非线性增长?论坛里吹嘘的“每周定期出金”能让网格马丁 EA 变安全吗?
解答:千万别信外汇论坛里“只要每周把利润出金,跑马丁网格 EA 就零风险”的鬼话!资金回本遵循公式 R = [1 / (1 − D)] − 1:亏损 50% 需要盈利 100% 才能回本,亏损 80% 则需要盈利 400%。每周提出去的那点微薄刷单利润(赢粒糖),只会不断抽干你账户里剩余的可用保证金缓冲垫,而网格 EA 依然在按指数级翻倍加仓(2n),直到一波单边宏观趋势直接把你账户里剩下的本金全部爆光(输间厂)。请继续审阅我们的订单与风控管理 EA 白皮书 (#03) 了解更深入的底层逻辑。