
낮은 MDD 자동매매 (Low Drawdown EA) 및 원금 보호 메커니즘: FX마진 시스템 트레이딩의 리스크 통제 공학
진정한 낮은 MDD 자동매매 (Low Drawdown EA)를 결정짓는 핵심 요건은 무엇인가? 최대낙폭(MDD) 회복은 비선형적(50% 손실 시 원금 복구에 100% 수익 필요)이기 때문에, 진정한 자본 보호를 위해서는 헤징 없는 그리드 물타기 바스켓을 원천 배제해야 합니다. Seagull EA(Myfxbook 최고 인기 시스템 1위)는 1:30 및 1:50 저레버리지 환경에서도 세 가지 핵심 메커니즘을 통해 증거금 사용률을 3.5%–4.0% 미만으로 유지합니다: (1) 단일 오더 베이스라인(0.00% Grid, 0.00% Martingale), (2) 악성 17:00 EST 롤오버 스프레드 확장을 차단하는 통계적 Z-스코어 스프레드 필터, (3) 클라이언트 사이드 스텔스 변동성 청산과 모든 주문의 서버 등록 칼손절(Hard SL)을 결합한 이중 계층 손절(Dual-Tier Stop-Loss) 아키텍처.
낮은 MDD 자동매매 (Low Drawdown EA)의 핵심: 최대낙폭 회복의 비선형 수학
퀀트 포트폴리오 관리에서 자본 손실과 자본 회복은 Rrequired = [1 / (1 − D)] − 1로 정의되는 비대칭적 비선형 곡선 위에서 작동합니다. 10%의 낙폭(MDD)은 본전을 회복하는 데 11.1%의 수익이 필요하지만, 50% 낙폭은 100%의 수익을 요구하며, 시중 그리드 물타기 봇에서 일상적으로 발생하는 80% 미실현 평가낙폭은 단순히 원금을 복구하기 위해 무려 400%의 수익률을 필요로 합니다.
따라서 기관 자금 운용역들은 자동매매 시스템을 평가할 때 단기 최고 월수익률이 아니라 칼마 비율(Calmar Ratio)과 고점 대비 저점 최대 자산 낙폭을 기준으로 삼습니다. 진정한 낮은 MDD 및 원금 보호 EA를 설계하려면 미시구조 레벨에서 헤징되지 않은 미실현 손실(존버 물타기)을 완전히 뿌리 뽑아야 합니다.
1. 1:30 및 1:50 저레버리지 환경에서의 낮은 MDD(최대낙폭) 역학
낮은 MDD FX 자동매매 봇의 수학적 역학을 이해하려면 현대 규제 환경 하에서의 파산 확률(Risk of Ruin, RoR)을 해부해야 합니다. 영국 FCA, 유럽 ESMA, 호주 ASIC이 강제하는 규제 프레임워크는 메이저 통화쌍의 개인 레버리지를 1:30(크로스 통화쌍은 1:20)으로 제한하며, 미국 NFA 브로커는 레버리지를 1:50으로 제한합니다.
시중의 일반 상업용 로봇들은 손실 포지션을 무기한 홀딩하고 물타기 복구 랏을 추가함으로써 부정확한 진입 타이밍을 위장합니다. 1:30 저레버리지 환경에서 다중 포지션 그리드 누적은 가용 증거금(Free Margin)을 순식간에 고갈시켜 브로커의 강제 마진콜(스탑아웃)을 유발합니다. 반대로 Seagull EA와 같은 기관급 시스템은 엄격한 단일 오더 베이스라인으로 작동합니다(초기 포지션이 이미 수익권에 진입하고 추세가 확인된 경우에만 제한적인 추세추종 불타기 허용). 손실 중인 거래에 역추세 물타기를 절대 하지 않으므로 총 증거금 사용률이 3.5%–4% 미만으로 유지되어 실계좌 최대낙폭이 엄격하게 통제됩니다.
2. 스프레드 필터(Spread Filter) 탑재 및 롤오버 보호 메커니즘
장외(OTC) 외환 시장은 탈중앙화되어 있기 때문에 거래 세션에 따라 유동성 깊이가 극적으로 변동합니다. 일일 결제 롤오버 시간대(뉴욕 현지 시간 16:55~18:05)와 Tier-1 중앙은행 발표 시점에는 은행 간 유동성 공급자들이 독성 주문 흐름으로부터 자신을 보호하기 위해 매수-매도 호가 스프레드를 대폭 넓힙니다. 이러한 유동성 공백기 동안 체결 손실과 인위적인 스탑헌팅 손절을 방지하려면 스프레드 필터 탑재 자동매매 EA를 배포하는 것이 필수적입니다.
정밀한 M1 모멘텀 소진 타점 및 칼손절(Hard SL) 리스크 통제
그리드 물타기 없이 단일 오더로 체결되는 정밀 타점을 보여주는 100회 다이렉트 익절(Direct-TP) 감사 데이터베이스의 시각적 포렌식 증거입니다.
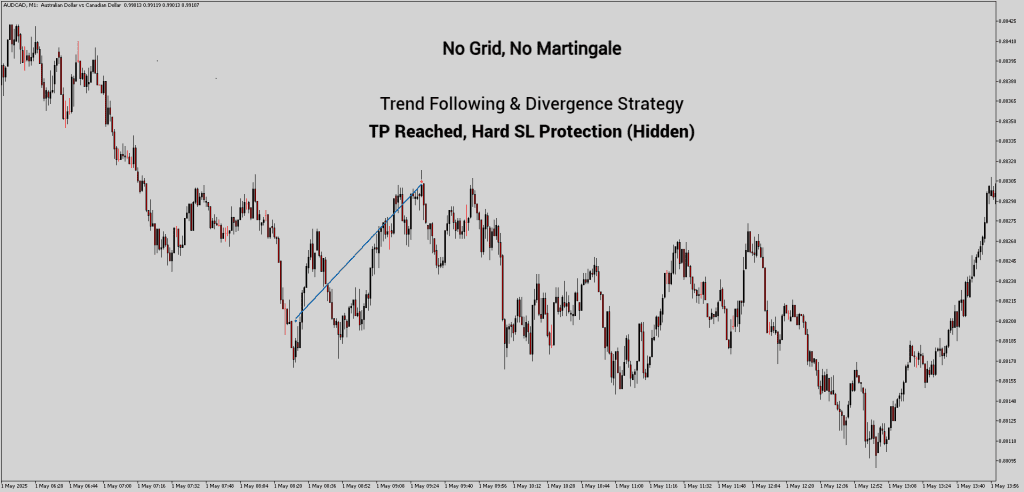
다이버전스 확인 및 진입: 구조적 M1 모멘텀 소진 지점에서 스나이퍼 단일 오더로 진입하여 미실현 평가손실 누적을 원천 방지합니다.
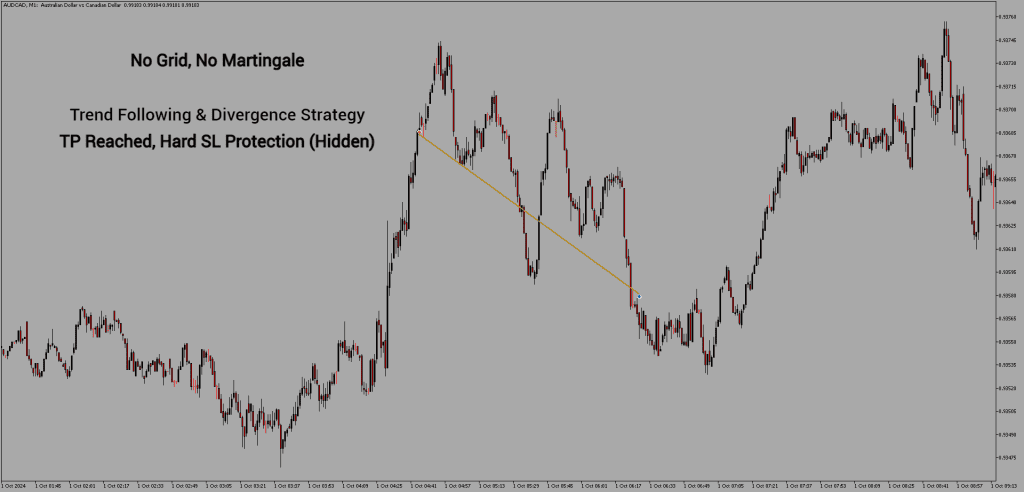
변동성 실드 및 청산: 이중 계층 손절 아키텍처로 보호되며, Myfxbook 약 500회 실계좌 거래를 통해 승률 78.4% 및 실현 손익비 1:1.8이 입증되었습니다.
3. 기술적 분석: 시장 미시구조 자본 방어 매트릭스
네이티브 64비트 MT5와 네이티브 MT4 환경 모두에서 비정상적인 OTC 호가 피드 왜곡으로부터 원금을 보호하기 위해, FIFO Adaptive EA 및 Prop Firm Legend EA와 같은 당사 알고리즘은 4계층 방어 매트릭스를 실행합니다:
| 미시구조적 취약점 | 알고리즘 방어 계층 | 퀀트 실행 프로토콜 |
|---|---|---|
| 롤오버 스프레드 확대 (17:00 뉴욕 시간) | 통계적 Z-스코어 게이팅 | 실시간 틱 매수-매도 스프레드를 롤링 베이스라인(z = (Spread − μ) / σ) 대비 평가하며, 스프레드가 안전 임계치를 초과하면 신규 주문 전송을 자동으로 차단합니다. |
| B-Book 스탑헌팅 및 프랍펌 SL 규정 | 이중 계층 손절 아키텍처 | 클라이언트 사이드 가상 스텔스 청산(B-Book 딜링 데스크로부터 은폐)과 의무적 서버 사이드 하드 SL 재난 방어선(프랍펌 규정 100% 준수)을 결합합니다. |
| 장중 프랍펌 일일 손실 한도 (4%–5%) | 능동형 자산 자동 청산 잠금 | Prop Firm Legend EA에서 설정된 일일 손실 임계치에 도달하면 보유 중인 모든 오픈 포지션을 즉시 자동 청산하고 서버 일일 리셋 시점까지 EA의 추가 매매를 잠급니다. |
| ESMA 1:30 및 미국 NFA 1:50 레버리지 제한 | 초저증거금 점유 설계 | 바스켓 물타기 노출 누적을 제거하여 매매 사이클당 증거금 사용률을 3.5% 미만으로 유지하고 95% 이상의 가용 증거금 버퍼를 보존합니다. |
4. 리스크 매니저 Q&A 세션 (학술적 근거 및 실전 인사이트)
질문 1: 동적 체결 필터가 없는 자동매매 시스템에서 스프레드 확대와 롤오버 유동성 공백은 어떻게 치명적인 계좌 손실을 유발합니까?
답변: 매일 뉴욕-아시아 세션 전환기나 주요 거시경제 지표 발표 시에는 Tier-1 유동성 공급자들이 일시적으로 호가창 물량을 거둬들입니다. 시중의 일반 트레이딩 봇들은 동적 유동성 인지 능력이 없어 인위적인 매수-매도 호가 확대를 기술적 가격 돌파로 착각하고 최악의 체결 가격에 시장가 주문을 집행합니다. 당사의 통합 스프레드 게이트는 스프레드 지표가 정상적인 장중 유동성 조건에서 벗어날 때마다 주문 집행을 즉각 동결합니다.
질문 2: 이중 계층 손절(Dual-Tier Stop-Loss) 아키텍처는 B-Book 스탑헌팅 방어와 프랍펌 서버 사이드 손절 의무 규정을 어떻게 동시에 해결합니까?
답변: 개인 트레이더들은 딜레마에 직면합니다: 눈에 보이는 촘촘한 손절 라인은 B-Book 브로커의 스파이크에 스탑헌팅을 당하고, 반대로 서버 손절을 걸지 않으면 프랍펌 규정을 위반할 뿐 아니라 VPS 연결 끊김 시 계좌가 전소될 위험에 처합니다. 당사는 분리된 2단계 프로토콜로 이를 해결합니다. 첫째, 모든 주문은 진입 시 의무적인 서버 등록 하드 SL과 함께 전송되어 프랍펌 규정을 100% 준수하고 서버 단절로부터 계좌를 보호합니다. 둘째, 로컬 주문 관리 엔진이 메모리에서 실시간 틱 변동성을 모니터링하여 가격이 외곽 위기 경계선에 닿기 전에 역동적인 스텔스 청산을 먼저 집행합니다.
질문 3: 포지션 보유 중 FX 자동매매 VPS가 끊기거나 Windows가 재부팅되면 내 손절 보호는 어떻게 됩니까?
답변: 외곽의 하드 SL과 익절(TP)이 주문 진입 즉시 브로커 매매 서버에 물리적으로 등록되기 때문에, 로컬 PC나 VPS 전원이 꺼지더라도 브로커 서버 상에서 하방 보호막은 100% 활성 상태로 작동합니다. VPS가 재시작되는 즉시 당사의 원자적 상태 머신(Atomic State-Machine) 복구 로직이 브로커의 영구 티켓 ID와 매직넘버를 스캔하여 열린 포지션 관리를 빈틈없이 재개합니다.
질문 4: 깊은 낙폭(MDD)에서 회복하는 데 왜 비선형적인 수익률이 필요하며, '매주 수익 출금'으로 그리드 물타기 EA를 안전하게 만들 수 있습니까?
답변: 매주 수익을 출금하면 마틴게일 그리드 봇이 '무위험'이 된다는 커뮤니티의 속설에 절대 속지 마십시오. 자본 회복은 R = [1 / (1 − D)] − 1을 따릅니다: 50% 낙폭은 원금 회복에 100% 수익이 필요하고, 80% 낙폭은 400% 수익이 필요합니다. 매주 소액의 스캘핑 수익을 출금하는 것은 계좌에 남은 가용 증거금만 줄일 뿐이며, 그리드 EA는 단 한 번의 거시적 추세장이 남아있는 예치금 전체를 녹여버릴 때까지 랏 사이즈를 두 배씩(2n) 늘리는 일을 멈추지 않습니다. 자세한 내용은 주문 및 리스크 관리 EA 백서(#03)에서 확인하십시오.