
11 種熱門外匯演算法交易策略 (Bot Strategies) 真相評測:為何散戶馬丁、網格凹單與高頻 EA 在真倉必爆倉
為何市面上 11 種常見的外匯演算法交易策略 (Bot Strategies) 一上真倉就爆倉?在真實銀行間流動性環境中,馬丁格爾與網格凹單機器人遇到央行單邊趨勢必然斷頭畢業;亞盤夜間剝頭皮 EA 被美東 17:00 過夜交割的點差擴大直接吞噬;HFT 高頻刷單與延遲套利機器人遭自營商全面封殺;雙向對沖鎖倉 EA 違反美國 NFA 第 2-43(b) 條法規;而突破型機器人則淪為機構獵殺止損的提款機。Seagull EA 與 Prop Firm Legend EA 結合大週期宏觀順勢過濾與 M1 動能衰竭回調進場,在 Myfxbook 約 500 筆真倉交易中實現 78.4% 實盤勝率與 1:1.8 真實風報比,並嚴格執行 0.00% 網格、0.00% 馬丁格爾、0.00% 對沖鎖倉。
微觀結構摩擦:散戶交易機器人策略的集體墳場
在毫無摩擦的理論真空環境中——沒有買賣點差、沒有 ECN 手續費、沒有執行滑點、也沒有過夜利息(Swap)——幾乎任何粗糙的交易規則看起來都能賺錢。然而,真實的銀行間外匯流動性市場是殘酷的零和博弈。一旦把真實交易成本與尾部風險衝擊納入計算,市面上超過 99% 的商業散戶外匯演算法交易策略 (Bot Strategies) 都會出現數學期望值崩潰(E < 0)。
本對比審計報告將徹底拆解 11 種廣泛行銷的散戶演算法框架——包含馬丁 EA(Martingale)倍投階梯、外匯網格交易機器人(Grid Bot)、雙向對沖鎖倉、延遲套利機器人(Arbitrage Bot)以及跨日波段機器人——證明為何它們在真倉實盤必然爆倉,以及 Seagull EA 的順勢交易結合 M1 動能衰竭架構如何實現結構性免疫。
1. 11 種脆弱散戶演算法交易策略的取證審計
1. HFT 高頻刷單與亞盤夜間剝頭皮(Night Scalping):散戶夜間剝頭皮機器人在美東 17:00 流動性枯竭的交割視窗冒 80 點止損風險去刷 2 點小利,只要點差一擴大就會把幾個月的利潤瞬間賠光(完整數學證明請參閱我們的專題報告:白皮書 #12:外匯剝頭皮 EA vs. M1 動能衰竭策略)。
2. 馬丁格爾倍投(EA Martingale)與 3. 多貨幣網格凹單機器人(Grid Bot):幾何級數手數翻倍(2n)搭配逆勢空間網格,盲目假設貨幣永遠不會發生持續性的宏觀價值重估。然而只要各國央行貨幣政策出現分歧轉向,隨之而來的數週單邊大趨勢就會把無保護的網格拉爆保證金上限,100% 導致帳戶斷頭畢業。
4. MT4/MT5 雙向對沖鎖倉 EA(Hedging EA):在同一貨幣對上同時開立多單與空單,不僅把浮動虧損死鎖在帳上,還會讓手續費損耗與負過夜利息翻倍。更糟的是,雙向鎖倉在美國 NFA 第 2-43(b) 條合規規則下屬於違法行為。使用 Oanda 或 Forex.com 的美國交易員必須部署 FIFO Adaptive EA,透過動態管理訂單防止反向部位衝突,並在 MT4 與 MT5 上原生執行先進先出(FIFO)平倉。
5. 散戶突破型機器人(Breakout Bots)與 6. 滯後均線交叉腳本:傳統突破機器人會在價格刺破前高壓力位的瞬間追買市價單——直接跳進機構造市商精心佈置的「流動性獵殺(假突破誘多/誘空陷阱)」。同時,移動平均線交叉機器人嚴重滯後於價格發現過程,在盤整震盪市中不斷買在最高點、砍在最低點(反覆被巴臉)。
7. 延遲套利機器人(Latency Arbitrage)、8. 新聞雙向掛單(News Straddle)、9. 靜態相關性對沖、10. 無止損均值回歸 與 11. 跨週波段機器人(Swing Trade Bot):部署套利交易機器人或 HFT 高頻刷單機器人會立刻遭到自營商封號並在真倉 ECN 滑點下慘賠;而使用跨日波段機器人持倉數週,則會讓自營商考試交易員暴露在午夜高水位線(HWM)重置陷阱、週末跳空風險以及週三 3 倍過夜利息損耗之中。
以 M1 動能衰竭策略取代脆弱的散戶凹單法則
看狙擊式 M1 單一訂單執行如何在零網格、零馬丁的前提下,跨越 16+ 年歷史市場牛熊週期穩健成長。
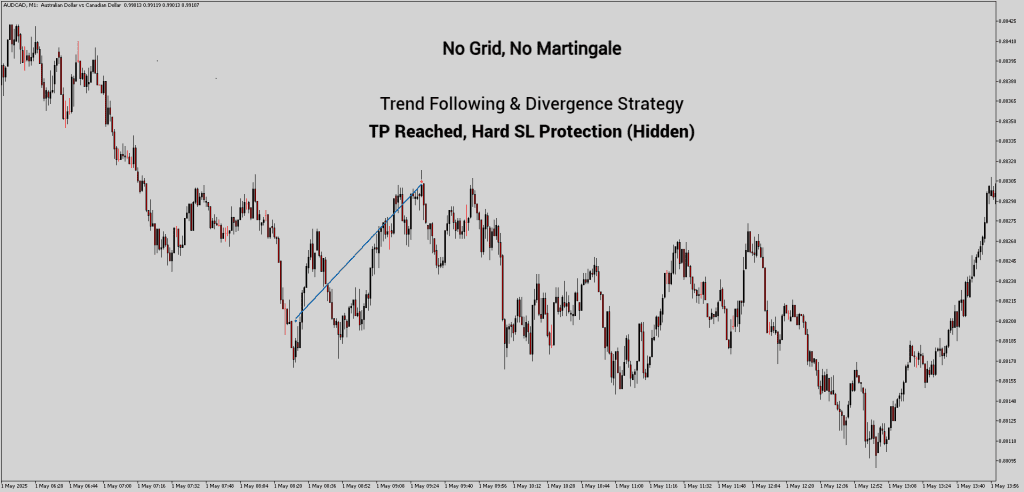
日內精準狙擊 (AUDCAD M1):耐心等待散戶假突破陷阱動能衰竭後才進場,單單附帶伺服器端硬止損(1:1.8 真實風報比)。

跨年代生存證明:通過 16+ 年 99.9% 真實 Tick 模擬與 Myfxbook 排名第 1 及第 4 真倉實盤雙重驗證。
2. 架構免疫矩陣:散戶策略失敗根源 vs. 機構級解決方案
下表總結了我們的演算法套件如何從底層化解熱門散戶策略的致命缺陷:
| 脆弱的散戶策略 | 核心結構性致命傷 | 我們的機構級免疫協定 |
|---|---|---|
| HFT 高頻與亞盤夜間剝頭皮 | 1–2 點微薄止盈被 ECN 手續費、滑點與尾盤點差突刺徹底吞噬。 | 非對稱動能波段捕捉:鎖定結構性 M1 衰竭波段(1:1.8 真實風報比),配備 Z-Score 尾盤點差過濾器(Prop Firm Legend EA)。 |
| 馬丁格爾倍投 (Martingale) | 幾何級數放大曝險,遇到單邊趨勢 100% 觸發斷頭爆倉。 | 嚴格單一訂單基準:0.00% 馬丁格爾。單筆最大虧損由伺服器端實體硬止損(Hard SL)嚴格鎖定。 |
| 無保護空間網格 (Grid) | 需要無限大的本金才能扛過不回頭的央行政策轉向趨勢。 | 技術失效立即停損:判斷失效的部位在預設硬止損位乾淨砍單;零網格浮虧累積。 |
| 雙向對沖鎖倉機器人 | 違反美國 NFA 第 2-43(b) 條與自營商規定;保證金與過夜利息損耗翻倍。 | 0.00% 策略性鎖倉:動態防止同一品種同時持有多空反向部位,100% 符合美國 FIFO(FIFO Adaptive EA)。 |
| 靜態相關性套利 | 在全球流動性緊縮期間,跨貨幣對歷史相關性會發生劇烈斷裂。 | 單一資產風險隔離:將執行隔離於獨立資產微觀動態(如 AUDCAD M1),杜絕跨品種保證金傳染風險。 |
| 散戶區間突破追單 | 頻繁掉入機構獵殺止損(Stop-Hunt)與假突破流動性陷阱。 | 宏觀順勢閘門 + 衰竭回調:結合 Python 宏觀趨勢方向與 M1 逆勢浪衰竭確認後才進場。 |
| 滯後均線交叉策略 | 嚴重的訊號滯後導致在盤整震盪市中遭遇連續巴臉掃損。 | 領先背離微觀機制:在滯後移動平均線發生交叉之前,提前識別微觀動能衰竭轉折點。 |
3. 系統工程師問答 Q&A(學術理論與實戰行話解析)
問題 1:為何傳統散戶交易機器人策略——特別是馬丁網格、延遲套利與跨日波段機器人——在真倉市場微觀結構下必然會系統性失效?
解答:散戶網格與馬丁策略依賴無上限的風險翻倍,最終必然會撞上央行貨幣政策引發的單邊大趨勢而爆倉。與此同時,延遲套利機器人被所有自營商明令封殺且在真倉 ECN 滑點下必死無疑;而持倉數週的波段機器人則飽受週末地緣政治跳空與高額負過夜利息的侵蝕。
問題 2:你們的系統如何過濾掉經常把散戶順勢與突破型機器人反覆巴臉掃損的「假突破」與「流動性獵殺」?
解答:散戶突破型機器人會在價格刺破支撐或壓力位的瞬間直接追市價單——正好掉進機構為了獵殺散戶止損而製造的流動性陷阱。我們透過兩階段協定徹底消除這個弱點:首先,由大週期宏觀模型確立主導方向偏見;接著,M1 執行引擎會耐心等待過度延伸的微觀逆勢浪徹底衰竭後,才以極窄的伺服器端硬止損精準進場。
問題 3:為何外匯自營商(Prop Firms)會立即封殺高頻交易(HFT)與延遲套利機器人?
解答:因為社群媒體上兜售的所謂「Prop Firm 秒過高頻 HFT 機器人」根本不是在交易真實市場訂單流——它們只是在利用模擬倉(Demo)伺服器的報價延遲漏洞作弊刷單。現在每一家主流自營商都部署了自動化 HFT 偵測系統,一旦發現會立即作廢所有交易並封鎖帳戶。Prop Firm Legend EA 在 AUDCAD 上交易真實的方向性 M1 波段,在 14 至 45 個交易日內乾淨合規地通過考試。
問題 4:為何在參加外匯自營商考試(Prop Firm Challenge)時,持倉過夜與跨週末是一件極度危險的事?
解答:在按照「午夜結算餘額與午夜浮動淨值較高者」計算每日最大虧損的自營商規則下,帶著 +3% 的未實現浮盈過夜,會直接把隔天的每日虧損底線往上墊高 3%——這意味著隔天早上只要出現一波正常的利潤回吐,就算你的帳戶整體還處於淨獲利狀態,也會直接觸發日風控違規出局!透過在 AUDCAD 上執行快速的 M1 動能衰竭策略,我們的 EA 能在日內迅速平倉獲利了結,徹底避開跨週過夜利息與午夜重置陷阱。請接續閱讀 白皮書 #10:MT5 EA vs. MT4 EA 演算法底層架構效能對決。